Hvordan har priserne for behandling af syge eller skadede dyr i Danmark udviklet sig fra 2016 til 2025?Automatisk kladde
Peter Sandøe
Professor, Institut for Veterinær- og Husdyrvidenskab og Institut for Fødevare- og Ressourceøkonomi, Københavns Universitet
Tove Christensen
Lektor, Institut for Fødevare- og Ressourceøkonomi, Københavns Universitet
Søren Saxmose Nielsen
Professor, Institut for Veterinær- og Husdyrvidenskab, Københavns Universitet
Introduktion
Dyrlægepraksis er i Danmark et liberalt erhverv. Det betyder, at de enkelte dyrlægevirksomheder selv fastsætter deres priser, og at klienterne, som ønsker deres dyr behandlet, frit kan vælge mellem forskellige dyrlægers behandlingstilbud med tilhørende priser. Mens det for årtier tilbage var almindeligt, at dyrlæger i et givet geografisk område, typisk inden for et vagtsamarbejde, lavede prisaftaler, er dette nu klart ulovligt, og hvis det alligevel sker, risikerer dyrlægerne at blive tiltalt og få bøder, som det fx skete i en sag fra Århus-området, som begyndte i 2007 (1).
Et tidligere retrospektivt studie (2) af dyrlægepriser for behandling af hunde baseret på data fra journaler på hunde født i perioden 2006-2011 fra syv danske klinikker dokumenterede stor variation mellem, hvor meget klienter betalte for behandling af deres hunde på tværs af klinikker. De fundne livstidsomkostninger for behandling af hunde varierede således fra ca. 8.000 DKK til ca. 19.000 DKK i inflationskorrigerede priser (2023-priser) per hund mellem klinikkerne, dog uden at tallene inkluderede information om hundene udenfor deres primærklinik. Disse forskelle afspejler givetvis ikke kun forskelle i priser, men også forskelle i kvalitet og niveau af behandling. Disse resultater kan understøtte det synspunkt, at veterinære ydelser i Danmark udbydes på et marked, hvor dyreejere i betydeligt omfang kan vælge mellem forskellige behandlings- og prisniveauer. Det er også Den Danske Dyrlægeforenings holdning, at der er tale om et liberalt erhverv, som regulerer sig selv, senest markeret i foråret 2026 (3).
Alligevel har der i en række af de lande, vi normalt sammenligner os med, igennem en årrække været en voksende debat om stigende dyrlægepriser og et marked, som det kan være svært for forbrugerne at overskue og navigere i. Debatten er blandt andet foregået i Storbritannien (4), Sverige (5,6) og USA (7), hvor fokus har været på strukturændringer med færre små praksisser ejet af en enkelt eller nogle få dyrlæger og fremkomsten af kæder, som er ejet af kapitalfonde eller virksomhedsgrupper. For nylig nåede debatten også til Danmark, til en vis grad påvirket af et debatindlæg fra en af forfatterne til nærværende artikel (8).
Debatten har også givet anledning til reaktioner fra nationale myndigheder og regeringer. Den britiske konkurrencemyndighed peger eksempelvis i en nyligt udgivet rapport (9) på en stor koncentration af dyrlægekæder i Storbritannien, som skønnes at dække cirka to tredjedele af det britiske marked. Dette giver ifølge rapporten anledning til problemer for forbrugerne, og der lægges op til strammere regulering af området. Et tilsvarende initiativ er taget af de svenske konkurrencemyndigheder (10). På et møde mellem den svenske regering, repræsenteret ved blandt andet statsministeren, og repræsentanter for den svenske veterinærbranche i juni 2026 blev det konkluderet, »at der er tegn på, at de øgede omkostninger påvirker dyreejernes evne til at betale for nødvendig behandling af deres dyr« [forfatternes oversættelse] (11).
Senest har den danske myndighed, Konkurrence- og Forbrugerstyrelsen, i et såkaldt »brief« fra juni 2026 (12) peget på en udvikling med store prisstigninger og større koncentration på det danske marked for veterinær behandling af familiedyr. Styrelsen beskriver udviklingen på følgende måde:
»En stigende andel af dyrlægeklinikkerne drives i dag som kæder ejet af eksempelvis kapitalfonde. Et eksempel er VetGruppen, der siden 2021 har været ejet af kapitalfonden Axcel. I 2019 havde VetGruppen to dyrlægeklinikker, mens kæden i dag har 54 dyrlægeklinikker. Kæderne Evidensia (ejet af kapitalfonden EQT) og AniCura (ejet af den amerikanske Mars-koncern) har også opkøbt dyrlægeklinikker i Danmark. Disse tre kæder beskæftigede tilsammen 1.165 ansatte i 2023, hvilket svarer til 29 pct. af alle ansatte i branchen. Til sammenligning beskæftigede de samme kæder 341 ansatte i 2020 svarende til 9 pct. af alle ansatte i branchen.« (12)
Sammendrag
I en række af de lande, vi i Danmark normalt sammenligner os med, har der igennem en årrække været en voksende offentlig debat om stigende dyrlægepriser og et marked for dyrlægeydelser, som det angiveligt kan være svært for forbrugerne at navigere i. Debatten er blandt andet foregået i Storbritannien, Sverige og USA. Fokus har her været på strukturændringer mod færre små praksisser ejet af en enkelt eller nogle få dyrlæger og fremkomsten af kæder, som er ejet af kapitalfonde eller virksomhedsgrupper. Dette har givet anledning til bekymring om manglende konkurrence og gennemskuelighed på markedet for dyrlægeydelser, og der er fra regeringer og nationale konkurrencemyndigheder taget en række initiativer.
For nylig nåede debatten også til Danmark. Dette studie skal bidrage til, at denne debat foregår på et faktuelt grundlag ved at afdække, hvordan priserne på behandling af syge eller skadede dyr har udviklet sig i perioden fra 2016 til 2025. Hvor Danmarks Statistik med sit forbrugerprisindeks fokuserer på udviklingen i priserne på udvalgte veterinære ydelser, der indgår som elementer i typiske behandlingsforløb, fokuserer nærværende studie på den samlede pris for behandling af syge eller skadede hunde og katte.
Studiet blev gennemført som et registerbaseret studie baseret på anonymiserede forsikringsdata fra Agria Dyreforsikring. Data omfattede de 30 hyppigst forekommende diagnosekoder for hver af arterne hund og kat i perioden 2016–2025.
Baseret på kompenserede fakturaer steg de inflationskorrigerede medianomkostninger per behandling fra 2016 til 2025 med 89 % for hunde og 97 % for katte. For enkelte diagnosekoder, særligt hos katte, blev der observeret endnu større stigninger.
Resultaterne er baseret på forsikringsdata og afspejler derfor ikke nødvendigvis den samlede population af hunde og katte eller alle veterinære behandlinger. Desuden kan ændringer i behandlingspraksis, forsikringsdækning og behandlingsmønstre over tid have påvirket de observerede omkostningsstigninger.
Studiet dokumenterer en markant stigning i omkostningerne ved behandling af hunde og katte i Danmark i periode 2016-2025. Resultaterne siger imidlertid i sig selv ikke noget om, hvorvidt disse stigninger er rimelige eller urimelige. En vurdering heraf vil kræve analyser af de forhold, der driver omkostningsudviklingen, herunder en undersøgelse af udgifterne til at drive et stadigt mere avanceret og specialiseret udbud af veterinære behandlinger kombineret med undersøgelse af, i hvilken grad ordentlige løn- og arbejdsforhold er sikret for de ansatte dyrlæger.
En særlig problemstilling vedrørende denne koncentration af ejerskab angår muligheden for at få dyr behandlet uden for normale åbningstider. I stigende grad varetages vagtberedskab af kæderne, mens de mindre klinikker uden for deres normale åbningstider typisk henviser til kæderne. Det betyder, at den ovenfor omtalte spredning i dyrlægepriser ikke gælder, når et dyr bliver ramt af akut sygdom om aftenen, om natten, i weekenden eller på helligdage. Her har dyreejerne ofte et begrænset udvalg af muligheder, som primært eller alene omfatter de nævnte kæder, der ser ud til at være prisførende, og som typisk tager et vagttillæg på 100 eller 200%.
I det nævnte danske debatindlæg og det omtalte brief dokumenteres stigninger i dyrlægeudgifter med henvisning til Danmarks Statistiks forbrugerprisindeks (13, 14). Danmarks Statistik angiver, ved siden af en række andre forbrugerpriser, på månedlig basis også et indeks for prisen på »dyrlægetjenester og andre tjenester i forbindelse med kæledyr«. Her kan man se, at priserne i perioden fra januar 2020 til maj 2026 er steget med 49 %, mens det generelle forbrugerprisindeks er steget med 19 %. Tallene dækker over priser på følgende dyrlægeydelser: Konsultationshonorar, honorar for røntgenoptagelse (ekskl. narkose), honorar for øreoprensning (inkl. narkose), tandrensning, kastration/sterilisering og aflivning. Indsamlingen af priserne foregår som en kombination af priser, der indsamles på nettet og indberetninger fra udvalgte dyrlæger, hvor udvælgelsen ikke er tilfældig, men baseret på et skøn om en passende fordeling mellem små og store klinikker. Dyrlægepriser vægter 94 % i indekset, mens priser fra hundefrisører udgør de resterende 6 %. (De anførte oplysninger om, hvad tallene dækker bygger på en personlig meddelelse fra Martin Sædholm Nielsen, Danmarks Statistik).
Prisindekset fra Danmarks Statistik udgør en vigtig indikator for prisudviklingen i dyrlægetjenester, men lider også af en række begrænsninger. Ud over at analysen kun omfatter et begrænset udvalg af ydelser, at der indgår priser fra hundefrisører, og at dyreklinikkerne ikke er tilfældigt udvalgt, er den væsentligste begrænsning, at fokus rettes mod enkeltstående ydelser frem for de samlede behandlingsomkostninger ved en given skade eller sygdom hos et dyr. Med nye former for avanceret diagnostik og behandling, som kombinerer et større antal tests og indgreb per skade eller sygdom, kan prisen for det samlede behandlingsforløb nemlig løbe mere op sammenlignet med prisen for de enkelte ydelser i behandlingsforløbet.
For ejere af hunde og katte er det interessante således typisk ikke prisen på enkeltstående ydelser som fx røntgen eller narkose. Det er derimod de samlede dyrlægeomkostninger i forbindelse med forskellige sygdomme eller skader, som er relevante, når de vurderer den økonomiske risiko forbundet med, at deres dyr bliver syge eller skadede.
Dette udgør baggrunden for dette studie, som beskriver og kvantificerer udviklingen i behandlingspriser for syge eller skadede hunde og katte i Danmark fra 2016 til 2025 baseret på forsikringsdata fra Agria Dyreforsikring. Målet var at beskrive inflationskorrigerede tendenser i medianpriser, både samlet og for de hyppigste diagnosekoder.
Materialer og metoder
Studiedesign og population
Studiet blev gennemført som et registerbaseret studie af fakturapriser indberettet i forbindelse med sygeforsikring i Danmark hos Agria Dyreforsikring (AD; Solrød Strand, Danmark). AD leverede anonymiserede data for de 30 hyppigste diagnosekoder for henholdsvis hund[1] og kat[2] i perioden 2016–2025. Populationen blev karakteriseret på baggrund af anonymiserede dyre-ID-oplysninger, mens data opsummeret på diagnose- og årsniveau blev anvendt til at analysere prisudviklingen over tid. Det var ikke muligt at identificere individuelle ejere, mens antallet af dyr kunne bestemmes ud fra de opsummerede data. For både hunde og katte blev aldersfordeling, racefordeling, køn samt neutralisationsstatus opsummeret.
[1]Koder hos hund: afbrækket klo/klov/hovkapsel; ait. analbursitt (analkirtelbetændelse); allergi med hudreaktion; angiostrongylus vasorum infektion; apati; dermatitis; diarrre; gastroenteritis; halthed uden kendt årsag; hornhindesår (ulcus cornea/corneasår) uden kendt årsag; hoste øvre luftveje; hot spot. overflade hud; idiopatisk cystitis; kløe; konjunktivitis; kronisk artros/benpålagringar/ospecificerad led; neoplasi. kutis, subcutis, hårlag, fjerdragt; neoplasi. mammae; otitis externa; persisterende mælketand; profylax (forebyggende); pyometra; rygsmerter uden kendt årsag; smerter; symptom på sygdom uden kendt årsag. hjerte; symptom på sygdom uden kendt årsag. ikke relateret til et organsystem; symptom på sygdom uden kendt årsag, hud, underhud, hår, fjerdragt; sårskade. hud, underhud, hårlag, fjerdragt; tandfraktur; vomitus
Abstract
In a number of the countries that Denmark usually compares itself with, there has for several years been a growing public debate about rising veterinary prices and a veterinary services market that can allegedly be difficult for consumers to navigate. The debate has taken place in the United Kingdom, Sweden and the USA, among other places. The focus here has been on structural changes with fewer small practices owned by one or a few veterinarians and the emergence of chains owned by private equity funds or business groups. This has raised concerns about a lack of competition and transparency in the market for veterinary services, and initiatives have been taken by governments and national competition authorities.
Recently, the debate also reached Denmark. This study will contribute to a stronger factual foundation for the debate by analysing developments in the prices of veterinary treatment for sick and injured animals during the period 2016 to 2025. Whereas Statistics Denmark, with its consumer price index, focuses on the development in the prices of selected veterinary services that are included as elements in typical treatment pathways, the present study focuses on the total price of treatment of sick or injured dogs and cats.
Based on compensated invoices, inflation-adjusted median costs per treatment from 2016 to 2025 increased by 89% for dogs and 97% for cats. For some diagnostic codes, especially in cats, even greater increases were observed.
The results are based on insurance data and therefore do not necessarily reflect the total population of dogs and cats or all veterinary treatments. In addition, changes in treatment practices, insurance coverage, and treatment patterns over time may have influenced the observed cost increases.
The study documents a significant increase in the cost of treatment of dogs and cats in Denmark in the period 2016-2025. However, the results alone do not say anything about whether these increases are reasonable or unreasonable. An assessment of this will require analyses of the factors driving the development of costs, including an examination of the costs of running an increasingly advanced and specialised range of veterinary treatments, combined with an assessment of the working conditions for the veterinarians employed.
[2]Koder hos kat: abscess/fistel. hud/underhud; anoreksi; apati; bidskade (bidsår); diarre; fremmedlegeme. mavesæk, tarm, analområde; gastroenteritis; halthed uden kendt årsag; hæmaturi; hoste. øvre luftveje; hornhindesår (ulcus cornea/corneasår) uden kendt årsag; idiopatisk cystitis; kakeksi (vægttab); konjunktivitis; koprostase (forstoppelse); neoplasi. kutis, subcutis, hårlag, fjerdragt.; otitis externa; profylax (forebyggende); pyrexi (feber); smerter; symptom på sygdom uden kendt årsag, hud, underhud, hår, fjerdragt; symptom på sygdom uden kendt årsag. ikke relateret til et organsystem; symptom på sygdom uden kendt årsag. nyre, ureter; symptom på sygdom uden kendt årsag. urinblære, urethra; symptom på sygdom. ukendt årsag. øvre luftveje; sårskade. hud, underhud, hårlag, fjerdragt; tandfraktur; tandresorption; urinsten. urinblære, urethra; vomitus
Deskriptiv opsummering af priser
Data omfattede de 30 hyppigst forekommende diagnosekoder hos henholdsvis hund og kat i perioden 2016–2025. Nogle diagnosekoder udgik, og andre blev introduceret i løbet af perioden; for hunde omfatter analysen dermed 17 og for katte 25 af de oprindelige 30 koder. AD har stillet data til rådighed for både kompenserede fakturaer (hvor tidligere udstedte regninger korrigeres eller modregnes) og ikke-kompenserede fakturaer (som er en standard, uændret faktura, der endnu ikke har været genstand for en korrigerende kreditnota eller modregning). Nærværende analyse fokuserer på kompenserede fakturaer, da de ikke-kompenserede blev vurderet som ukomplette, men resultater fra begge datasæt inkluderes for de samlede analyser. Fakturabeløbene omfattede både ejerens egenbetaling og det refunderede beløb fra forsikringsselskabet.
Fakturapriserne blev inflationskorrigeret med udgangspunkt i data fra Danmarks Statistik (13) for perioden 2016–2025, således at alle priser er opgjort i faste 2025-priser. Den årlige medianomkostning per sygdomsforløb og diagnosegruppe blev beregnet. Da nogle diagnosekoder ophørte og andre blev introduceret i perioden, er ikke alle tidsserier komplette. For at sammenligne den samlede prisudvikling for forsikringsanmeldte sygdomstilfælde blev årlige medianpriser beregnet på tværs af diagnosekoder.
Resultater
Demografi
Data omfattede 240.622 fakturaer for 114.526 hunde og 25.020 fakturaer for 10.823 katte. De hyppigste racegrupper fremgår af tabel 1. Medianalder for hund og kat var hhv. 4,5 og 4,2 år.
| Racegruppering kat | Andel | DK | Racegruppering hund | Andel | DK |
| Krydsning/huskat | 60,6 % | 80,1 % | Labrador Retriever | 11,9 % | 9,5 % |
| Maine Coon | 9,1 % | Krydsning Hund | 11,5 % | 18,0 % | |
| Ragdoll | 6,2 % | Golden Retriever | 6,2 % | 4,4 % | |
| Norsk skovkatte | 4,7 % | Cavalier King Charles Spaniel | 4,6 % | 2,1 % | |
| Hellig Birma | 3,7 % | Bichon Havanais | 4,6 % | 6,1 % | |
| British Shorthair | 3,2 % | Coton De Tulear | 3,8 % | 2,1% | |
| Perser | 1,8 % | Fransk Bulldog | 3,8 % | 2,5 % | |
| Bengal | 1,5 % | Schæferhund | 3,8 % | 2,3 % | |
| Sibirisk kat | 1,2 % | Cocker Spaniel | 2,2 % | 5,4 % | |
| Europé | 0,9 % | West Highland White Terrier | 2,1 % | 0,5 % |
Tabel 1. Fordeling af observationer (faktureringsdatoer) på de 10 hyppigste racegrupperinger blandt kat (N = 25.020) og hund (N = 240.622) i Agria Dyreforsikrings data for de 30 hyppigste diagnosekoder i perioden 2016–2025. Andelene er beregnet ud fra antal faktureringsdatoer og repræsenterer ikke nødvendigvis individuelle dyr. Kolonnen DK angiver den tilsvarende andel i den danske population baseret på Lund og Sandøe (15) for krydsning/huskat versus racekat (øvrige haves ikke) og registreringer i Dansk Hunderegister fra 2025.
Prisudvikling
Udviklingen i medianpriser per sygdomsforløb fremgår af tabel 2. For medianprisen per sygdomsforløb på tværs af sygdomskoder var der fra 2016 til 2025 baseret på kompenserede fakturaer en stigning på 89 % for hund og 97 % for kat. Hvis data inkluderer ikke-kompenserede fakturaer, var den samlede stigning i behandlingsprisen 105 % for begge dyregrupper. For de kompenserede fakturaer fremgår den årlige stigninger i behandlingsomkostninger af figur 1.
Behandlingsomkostningsudviklingen per sygdomsforløb for hver diagnosekode for de ti diagnosekoder, der steg mest fra 2016 til 2025, fremgår af tabel 3 (hund) og tabel 4 (kat).
| År | Hund (kr.) | Kat (kr.) |
| 2016 | 2.116 | 2.354 |
| 2017 | 2.196 | 2.566 |
| 2018 | 2.354 | 2.607 |
| 2019 | 2.437 | 2.945 |
| 2020 | 2.461 | 3.238 |
| 2021 | 2.688 | 3.280 |
| 2022 | 3.235 | 3.894 |
| 2023 | 3.450 | 3.733 |
| 2024 | 3.644 | 4.155 |
| 2025 | 3.999 | 4.634 |
Tabel 2. Udvikling i årlige medianpriser per sygdomsforløb per dyr for veterinære ydelser blandt hunde og katte baseret på kompenserede forsikringsfakturaer fra Agria Dyreforsikring i perioden 2016–2025. Alle priser er inflationskorrigeret til 2025-priser ved brug af forbrugerprisindekset fra Danmarks Statistik.
| Diagnosekode* | 2016 (kr.) | 2025 (kr.) | % stigning |
| Hoste. Øvre luftveje | 1.706 | 3.783 | 122 |
| Hot spot. Overflade hud | 1.493 | 3.243 | 117 |
| Afbrækket klo /klov/hovkapsel | 2.087 | 4.496 | 115 |
| Analbursit (analkirtelbetændelse) | 2.067 | 4.338 | 110 |
| Profylakse (forebyggende) | 994 | 2.083 | 110 |
| Symptom på sygdom uden kendt årsag, hud, underhud, hår, fjerdragt | 1.453 | 3.019 | 108 |
| Persisterende mælketand | 2.074 | 4.288 | 107 |
| Diarré | 1.881 | 3.878 | 106 |
| Allergi med hudreaktion | 2.590 | 5.231 | 102 |
| Apati | 2.145 | 4.323 | 102 |
*) Diagnosekoder som givet fra Agria Dyreforsikring.
Tabel 3. Medianpriser per sygdomsforløb per hund i 2016 og 2025 for kompenserede sygdomsforløb for de 10 diagnosekoder med størst stigning i behandlingsomkostninger for hunde i perioden. Priserne er baseret på kompenserede forsikringsfakturaer fra Agria Dyreforsikring og er inflationskorrigeret til 2025-priser. Den viste procentvise ændring angiver prisudviklingen fra 2016 til 2025.
| Diagnosekode* | 2016 (kr.) | 2025 (kr.) | % stigning |
| Symptom på sygdom uden kendt årsag, hud, underhud, hår, fjerdragt | 928 | 3.208 | 246 |
| Symptom på sygdom. Ukendt årsag. Øvre luftveje | 1..528 | 4.890 | 220 |
| Apati | 1.679 | 4.944 | 195 |
| Pyrexi (feber) | 2.257 | 6.043 | 168 |
| Diarré | 1.766 | 4.649 | 163 |
| Hoste. Øvre luftveje | 1.843 | 4.550 | 147 |
| Otitis externa | 1.880 | 4.216 | 124 |
| Bidskabe (bidsår) | 1.688 | 3.755 | 123 |
| Idiopatisk cystitis | 2.356 | 5.042 | 114 |
| Halthed uden kendt årsag | 1.750 | 3.655 | 109 |
*) Diagnosekoder som givet fra Agria Dyreforsikring.
Tabel 4. Medianpriser per sygdomsforløb per kat i 2016 og 2025 for kompenserede sygdomsforløb for de 10 diagnosekoder med størst stigning i behandlingsomkostninger for katte i perioden. Priserne er baseret på kompenserede forsikringsfakturaer fra Agria Dyreforsikring og er inflationskorrigeret til 2025-priser. Den viste procentvise ændring angiver prisudviklingen fra 2016 til 2025.
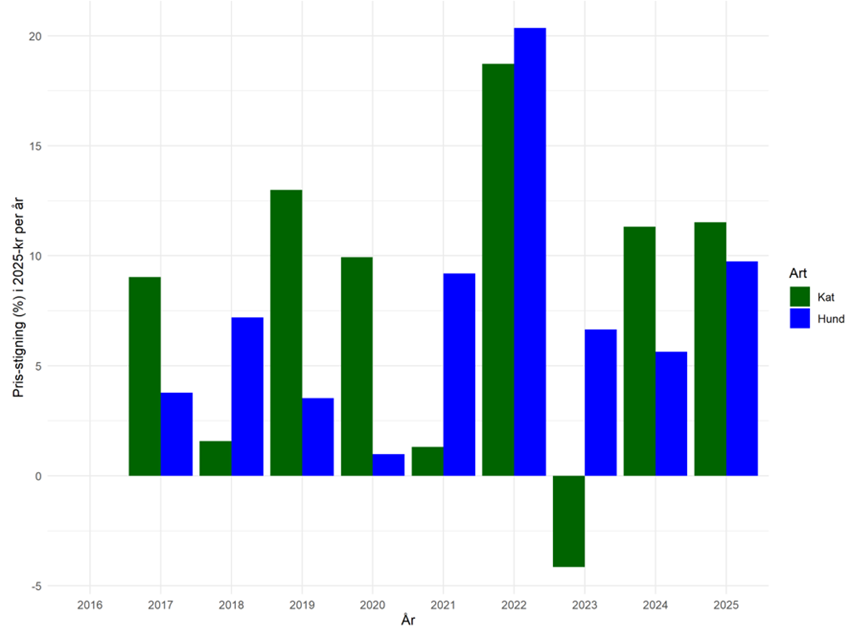
Figur 1. Årlig ændring i medianprisen (%) for kompenserede veterinære sygdomsforløb hos hunde og katte baseret på forsikringsfakturaer fra Agria Dyreforsikring i perioden 2016–2025. Priserne er inflationskorrigeret til 2025-priser ved brug af forbrugerprisindekset fra Danmarks Statistik. Den årlige stigning i behandlingsomkostninger for forsikringsanmeldte sygdomstilfælde er beregnet som den procentvise ændring i medianprisen i forhold til det foregående år.
Diskussion
Vi rapporterer om stigning i de fakturerede inflationskorrigerede behandlingspriser blandt forsikringsanmeldte diagnoser på 89 og 97 % for henholdsvis hunde og katte i perioden 2016 til 2025 baseret på fakturaer kompenseret hos ét dyreforsikringsselskab i Danmark. Hermed er vi med til at sikre, at diskussionen om de angiveligt stigende dyrlægepriser i Danmark kan foregå på et faktuelt grundlag. Mens tidligere undersøgelser fra Danmarks Statistik har fokusereret på udviklingen i prisen på enkelte dyrlægeydelser, der indgår som elementer i typiske behandlingsforløb, har vi med dette studie fokuseret på den samlede pris for behandling af syge eller skadede hunde og katte. Dette er efter vores opfattelse det relevante fokus i forhold til at estimere den økonomiske risiko, som ejere af hunde og katte har i forhold til at kunne sikre behandling af deres dyr i forbindelse med sygdom eller skade.
Et tidligere studie af Egenvall et al. (6) fokuserede på udvalgte dyrlægeydelser. Dette studie var baseret på gentagne webbaserede dataindsamlinger over 15 måneder, begyndende 2022, fra veterinærklinikkers hjemmesider via prisportalen Vetpris.se, hvor priser på både rutineindgreb og udvalgte sygdomsrelaterede behandlinger blev indsamlet og sammenlignet på tværs af Sverige, Norge, Danmark, Storbritannien og delvist Irland. For eksempel blev det observeret, at sterilisation af hankat kostede fra 72 EUR i Sverige til 152 EUR i Danmark, ligesom der blev observeret en stigning på 14-16 % for gonadektomi hos katte i studieperioden. Studiet konkluderede, at veterinæromkostninger for hunde, katte og heste varierer betydeligt mellem lande og klinikker, og at priserne på flere almindelige dyrlægeydelser steg markant i løbet af den undersøgte periode, hvilket understreger behovet for større prisgennemsigtighed for dyreejere.
Mens Egenvall et al. (6) havde fokus på offentliggjorte priser fra det fåtal af klinikker, der havde oplyst disse, angiver vi fakturerede beløb fra et bredt udsnit af dyreklinikker. Vi dokumenter en markant stigning i prisen for behandling; men vil gerne understrege, at vi hermed ikke på nogen måde tager stilling til, i hvilket omfang disse prisstigninger er rimelige. En diskussion heraf, som falder uden for rammerne af nærværende undersøgelse, vil kræve en undersøgelse af udgifterne til at drive et stadigt mere avanceret og specialiseret udbud af veterinære behandlinger kombineret med en undersøgelse af, i hvilken grad ordentlige løn- og arbejdsforhold er sikret for de ansatte dyrlæger.
Vores fund skal samtidig ses i lyset af de omfattende strukturændringer, som det danske marked for veterinære ydelser har gennemgået i den undersøgte periode. Selvom nærværende studie ikke er designet til at identificere årsagerne til de observerede prisstigninger, er det bemærkelsesværdigt, at perioden har været karakteriseret ved betydelig konsolidering i branchen med fremvækst af større kæder. Tilsvarende udviklinger i blandt andet Storbritannien, Sverige og USA har været ledsaget af en offentlig og politisk debat om sammenhængen mellem markedskoncentration, prisudvikling og forbrugernes muligheder for at gennemskue markedet.
Vores data giver ikke mulighed for at afgøre, hvilken betydning ændringer i ejerstrukturen har haft for de stigende behandlingsomkostninger. Stigningerne i behandlingsomkostninger kan afspejle en lang række forhold, herunder mere specialiserede og teknologisk avancerede behandlingstilbud, eller ønsker om mere omfattende diagnostiske udredninger for at øge evidensen for, at en given diagnose er korrekt, inden en omfattende behandling udrulles, hvor beslutningen »lad os vente at se til på mandag« måske bliver anvendt mindre over tid. Fx kan en hund med diarré i 2016 have fået klinisk undersøgelse og medicin, mens en tilsvarende hund i 2025 kan have fået blodprøver, ultralyd, PCR-test og kontrolbesøg. Omvendt kan øget markedskoncentration potentielt have reduceret konkurrencen på dele af markedet. Det er derfor vigtigt at understrege, at vores resultater dokumenterer udviklingen i behandlingspriser, men ikke forklarer dens årsager.
Et særligt interessant fund er, at de observerede stigninger i behandlingspriser ligger væsentligt over udviklingen i det generelle forbrugerprisindeks i samme periode. Dette understøtter, at der ikke alene er tale om almindelig inflation. Samtidig viser vores resultater, at stigningerne i behandlingspriser genfindes på tværs af mange diagnosekoder, hvilket kunne tyde på, at udviklingen ikke er begrænset til enkelte behandlingstyper eller teknologier, men snarere afspejler bredere ændringer i veterinærsektorens økonomi og/eller behandlingspraksis. Dog er det værd at bemærke, at hos katte var behandlingsomkostninger næsten 2,5 gange større i 2025 i forhold til i 2016 for sygdom uden kendt årsag (tabel 4), og i en sådan situation vil en dyrlæge måske i 2025 gå længere i en diagnostisk udredning end en dyrlæge gjorde i 2016.
Fra et dyreejerperspektiv er det væsentligt, at de samlede behandlingsomkostninger ved sygdom eller skade stiger hurtigere end den almindelige prisudvikling. Højere behandlingsomkostninger kan påvirke både efterspørgslen efter veterinære ydelser og ejernes muligheder for at følge anbefalede behandlingsforløb. Samtidig kan stigende omkostninger øge betydningen af sygeforsikringer og potentielt bidrage til en udvikling, hvor adgangen til avanceret behandling i stigende grad afhænger af ejerens økonomiske ressourcer eller forsikringsdækning.
Vores resultater understøtter derfor behovet for fortsat forskning i sammenhængen mellem prisudvikling, ejerstruktur, forsikringsforhold samt forventninger og adgang til veterinær behandling, også uden for dagtimer på hverdage. Endvidere peger resultaterne på behovet for øget prisgennemsigtighed, således at dyreejere i højere grad kan sammenligne behandlingsmuligheder og træffe informerede beslutninger om, hvordan deres dyr skal behandles i forbindelse med sygdom eller skader.
Det er her vigtigt at være opmærksom på, at forskellige ejere kan have forskellige grader af forventninger til de behandlingsmuligheder, som bør være til rådighed for syge eller skadede hunde og katte. I en repræsentativ spørgeskemaundersøgelse fra 2022 rettet mod hunde- og katteejere i tre lande er det således 42 % af de adspurgte danske ejere, som er enige i udsagnet »Min dyrlæge skal tilbyde mit kæledyr den mest avancerede behandling, som findes«, mens 25 % er uenige, og 33 % hverken er enige eller uenige (16).
Begrænsninger knyttet til studiet
Der er en række begrænsninger knyttet til fortolkningen af vores fund.
For det første omfatter datasættet udelukkende forsikrede dyr. Tidligere undersøgelser har vist, at sandsynligheden for at tegne sygeforsikring til kæledyr stiger med ejerens indkomst (17). Det er derfor sandsynligt, at de inkluderede dyr tilhører ejere med større gennemsnitligt økonomisk råderum end den samlede population af hunde- og katteejere. Samtidig kan forsikring reducere ejernes følsomhed over for behandlingspriser. Begge forhold kan medføre, at de observerede behandlingsomkostninger ligger højere end i den samlede population.
For det andet afspejler populationen af forsikrede dyr ikke fuldt ud den underliggende hunde- og kattepopulation. Særligt er racehunde og racekatte overrepræsenteret i nærværende forsikringsdata (tabel 1). Hvis ejere af racekatte og racehunde generelt efterspørger mere omfattende diagnostik og behandling, kan dette bidrage til, at de estimerede behandlingsomkostninger overvurderer niveauet i populationen som helhed.
For det tredje indgår kun behandlinger, som helt eller delvist er dækket af den enkelte forsikringspolice. Særligt omkostningstunge behandlinger kan derfor være underrepræsenterede, hvis de falder uden for forsikringsdækningen eller overstiger dækningsgrænserne. Selvrisikoens betydning vurderes at være begrænset, da den typisk er relativt lav sammenlignet med de samlede behandlingsomkostninger og som hovedregel kun betales én gang pr. selvrisikoperiode (personlig meddelelse fra Tine Stabell, Agria Dyreforsikring). Vi har ikke haft adgang til oplysninger om eventuelle ændringer i forsikringsbetingelser eller dækningsomfang over tid. Det kan derfor ikke udelukkes, at sådanne ændringer har påvirket de observerede tendenser.
For det fjerde indeholder vores data ikke oplysninger om, hvorvidt behandlingerne blev udført inden for eller uden for normal åbningstid. Da akutbehandlinger uden for almindelig åbningstid typisk er forbundet med betydelige vagttillæg, kan ændringer over tid i andelen af sådanne behandlinger have påvirket de observerede priser, således at hvis flere dyr over tid kommer til konsultation uden for normal åbningstid, så vil priserne være overestimeret.
For det femte må de observerede stigninger i fakturerede behandlingsomkostninger ikke fortolkes som stigninger i priser for identiske ydelser. I løbet af studieperioden har både diagnostiske muligheder, behandlingsintensitet og det veterinærmedicinske serviceniveau som nævnt formodentlig ændret sig. En del af stigningen kan derfor afspejle ændringer i indholdet af de behandlinger, dyrene modtog, snarere end ændringer i prisniveauet for den samme behandling.
Samlet set peger studiet på, at der er sket en markant stigning i behandlingsomkostningerne for hunde og katte i Danmark, og det understøtter behovet for en fortsat faglig og samfundsmæssig diskussion af prisudvikling, markedsgennemsigtighed, forventninger til niveauet af behandlinger og adgangen til dyrlægetjenester.
Brug af AI
I forbindelse med udarbejdelsen af artiklen har forfatterne brugt AI til at søge oplysninger, til at rette sprog og til at hjælpe med at oversætte sammendraget til engelsk.
Taksigelser
Tak til Agria Dyreforsikring for at stille data til rådighed og svare på spørgsmål vedrørende data og til Skibsreder Per Henriksen, R. og Hustrus Fond for via Center for Forskning i Familiedyrs Velfærd at have betalt Peters Sandøe tid til at arbejde med emnet for nærværende artikel. Hverken Agria Dyreforsikring eller Fonden har haft nogen indflydelse på undersøgelsens udformning eller gennemførelse. Endelig vil vi gerne sige tak til vores kollega Jakob Vesterlund Olsen for hjælp med finde og fortolke data fra Danmarks Statistik og til artiklens faglige bedømmer for en række nyttige kommentarer.
Referencer
- Ritzau (2010). Dyrlæger dømt for ulovligt prissamarbejde. Gengivet i Information, 24. februar 2010, https://www.information.dk/telegram/2010/02/dyrlaeger-doemt-ulovligt-prissamarbejde
- Nielsen SS, Larsen CH, Frederiksen JM, Christensen T & Sandøe P (2024). Lifetime health care costs for dogs based on data from seven veterinary clinics in Denmark. Preventive Veterinary Medicine, 234, 106384. https://doi.org/10.1016/j.prevetmed.2024.106384
- Lorensen MJ (2026). Dyrlægepriser stiger voldsomt. TV2. https://nyheder.tv2.dk/samfund/2026-04-30-dyrlaegepriser-stiger-voldsomt-skraemmende-lyder-opraab
- Otte J & Bartholomew J (2023). ‘They have you over a barrel’: the UK pet owners facing staggering vet bills. The Guardian, september 2023, https://www.theguardian.com/lifeandstyle/2023/sep/08/they-have-you-over-a-barrel-the-uk-pet-owners-facing-staggering-vet-bills
- Bengtsson N & Drevinger J (2017). Djurägare Larmar: Skyhöga priser hos djurkliniker. Svenska Dagbladet, januar 2017. https://www.svd.se/a/kgEJa/djuragare-larmar-skyhoga-priser-hos-djurkliniker
- Egenvall A, Höglund OV, Hoffman R, Valle PS, Andersen PH, Lönnell C, Byström A & Bonnett BN (2024). Prices for veterinary care of dogs, cats and horses in selected countries in Europe. Frontiers in Veterinary Science, 11:1403483. https://doi.org/10.3389/fvets.2024.1403483
- Thomas K (2024). Why You’re Paying Your Veterinarian So Much. New York Times, juni 2024. https://www.nytimes.com/2024/06/23/health/pets-veterinary-bills.html
- Sandøe P (2026). Stigende dyrlægepriser udfordrer dyreejere. Dansk Veterinær Tidsskrift, 2, 2026. https://dvt.ddd.dk/bladarkiv/2026/nr-2/stigende-dyrlaegepriser-udfordrer-dyreejere/
- Competition and Markets Authority (2026). Veterinary services for household pets. https://www.gov.uk/cma-cases/veterinary-services-market-for-pets-review
- Konkurrensverket (2026) Åtgärder för att förbättra pristransparensen inom djursjukvården. Rapportserie 2026:1. Stockholm: Konkurrensverket. https://www.konkurrensverket.se/informationsmaterial/rapportlista/atgarder-for-att-forbattra-pristransparensen-inom-djursjukvarden/
- Landsbygds- och infrastrukturdepartementet (2026). Statsministern och landsbygdsministern träffar företrädare för den svenska veterinärmarknaden, Pressmeddelande från Landsbygds- och infrastrukturdepartementet, Statsrådsberedningen, 18. juni 2026. https://www.regeringen.se/pressmeddelanden/2026/06/statsministern-och-landsbygdsministern-traffar-foretradare-for-den-svenska-veterinarmarknaden/
- Konkurrence- og Forbrugerstyrelsen (2026). Brief: Stigende priser og øget konsolidering i dyrlægebranchen. https://kfst.dk/analyser/kfst/publikationer/dansk/2026/20260611-brief-stigende-priser-og-oeget-konsolidering-i-dyrlaegebranchen
- Danmarks Statistik (2026). Forbrugerprisindeks. https://www.dst.dk/da/Statistik/dokumentation/statistikdokumentation/forbrugerprisindeks
- Danmarks Statistik (2026). PRIS8: Forbrugerprisindeks, årsgennemsnit (1900=100) efter type. Statistikbanken. Tilgængelig på: https://www.statistikbanken.dk/PRIS8 (tilgået 3. juli 2026).
- Lund TB & Sandøe P (2021). Resultater fra undersøgelse af danskernes hold af og tilknytning til kæle- og hobbydyr gennemført i 2021. Institut for Fødevare- og Ressourceøkonomi, Københavns Universitet. IFRO Dokumentation Nr. 2021/5. https://curis.ku.dk/ws/portalfiles/portal/275490890/IFRO_Dokumentation_2021_5.pdf
- Corr SA, Lund TB, Sandøe P & Springer S. (2024). Cat and dog owners’ expectations and attitudes towards advanced veterinary care (AVC) in the UK, Austria and Denmark. PLoS ONE 19(3): e0299315. https://doi.org/10.1371/journal.pone.0299315
- Springer S, Lund TB, Sandøe P & Corr SA (2026). Investigating dog and cat owners’ uptake of pet health insurance and spending on veterinary treatment. Veterinary Record, e1–e16. https://doi.org/10.1002/vetr.70621
Emner:
Læs mere
Skandinavisk hæder sætter fokus på arbejdet med forsøgsdyr på Stordyrshospitalet
Skandinavisk hæder sætter fokus på arbejdet med forsøgsdyr på Stordyrshospitalet På Universitetshospitalet for Store Husdyr i Tåstrup er dyrevelfærd blevet en integreret del af undervisning…
Tester
Vis tester Lorem ipsum dolor sit amet, consectetur adipiscing elit. Etiam gravida odio quam, ac molestie velit scelerisque non. Donec vel commodo nisl. Tilføj beskrivelse
Når grænsen flytter sig
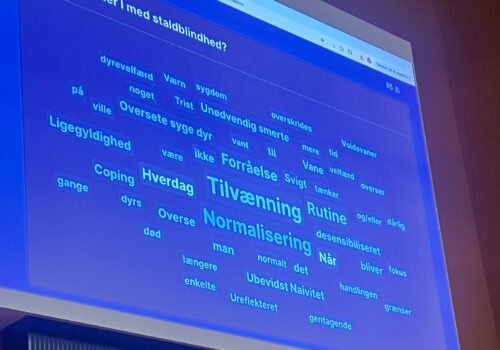
Staldblindhed opstår ikke nødvendigvis, fordi dyrlægen mangler viden eller empati. Den kan vokse frem, når gentagelser, relationer og produktionsvilkår gradvist flytter grænsen for det acceptable. Ved et debatmøde arrangeret af den nystiftede forening Veterinærer for Fremtidens Landbrug blev både begrebet og dyrlægens ansvar sat til diskussion.